M&A deportivo, gobierno corporativo y regulación federativa
INTRODUCCION
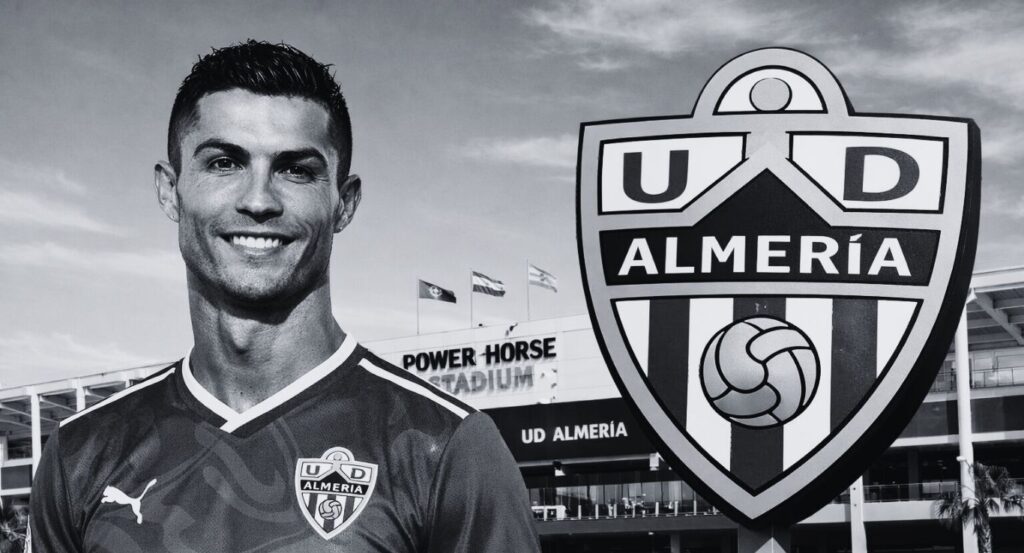
La reciente adquisición del 25% de la Unión Deportiva Almería por parte de Cristiano Ronaldo ha sido presentada como una noticia deportiva de alto impacto mediático. Sin embargo, desde la perspectiva jurídica, estamos ante una operación estructuralmente sofisticada que combina derecho corporativo, ingeniería contractual y regulación deportiva internacional.
El fútbol profesional contemporáneo no es solo una industria del entretenimiento: es un ecosistema altamente regulado donde el capital privado interactúa con normas federativas, controles financieros y principios de integridad competitiva.
Analizar este tipo de operaciones exclusivamente desde el M&A tradicional sería insuficiente. La clave está en entender la doble dimensión corporativa y deportiva. En el presente artículo, buscaremos explicar desde un punto de vista general, los principales puntos y consideraciones en este tipo de operaciones y una reflexión sobre lo que podría representar en el futbol peruano.
- ¿Qué tipo de operación es jurídicamente?
Una adquisición del 25% puede estructurarse básicamente de dos formas:
- Compraventa de acciones existentes (Share Purchase Agreement – SPA), donde el inversionista adquiere participación directamente de los accionistas actuales.
- Ampliación de capital, mediante la cual el inversionista inyecta fondos al club y recibe nuevas acciones, diluyendo proporcionalmente a los socios previos.
En el ámbito deportivo, la segunda alternativa suele ser particularmente atractiva cuando el objetivo es fortalecer financieramente la institución y mejorar su sostenibilidad competitiva.
Sin embargo, incluso tratándose de una participación minoritaria, el análisis no puede limitarse al porcentaje. En el fútbol profesional, la noción de “control” puede evaluarse no solo en términos societarios, sino también desde la perspectiva federativa: derechos de veto, influencia decisiva o participación en órganos estratégicos pueden activar implicancias regulatorias.
Invertir en un club no es adquirir una empresa común; es ingresar a un sistema normativo piramidal.
- Valorización en el fútbol: riesgo competitivo y activos intangibles
La valorización de un club profesional responde a una lógica distinta a la de otros sectores.
Además de métricas financieras tradicionales, deben considerarse variables propias del ecosistema deportivo, tales como:
- Derechos de transmisión (broadcasting).
- Contratos de patrocinio y explotación comercial.
- Valor y proyección de la plantilla.
- Cumplimiento de normativa financiera.
- Riesgo de descenso o clasificación internacional.
- Marca, base de aficionados y posicionamiento global.
Un descenso de categoría puede alterar radicalmente el flujo de ingresos de un club. Por ello, en operaciones de esta naturaleza es frecuente incorporar mecanismos contingentes (earn-outs) vinculados al desempeño deportivo.
En el fútbol, el riesgo competitivo y los resultados deportivos impactan directamente en la arquitectura financiera del deal (sponsors, derechos de tv., premiso, etc.).
- El verdadero núcleo: el gobierno corporativo
En una inversión minoritaria relevante, el elemento central no es el porcentaje adquirido, sino los derechos asociados a dicha participación.
El Convenio de Accionistas suele regular aspectos como:
- Derecho a designar miembros del directorio.
- Materias reservadas sujetas a veto.
- Cláusulas de anti-dilution.
- Derechos de información reforzados.
- Mecanismos de salida (tag along / drag along).
- Derechos de adquisición preferente (ROFR o ROFO).
Sin embargo, en el fútbol profesional el gobierno corporativo tiene una capa adicional: el cumplimiento de normas de liga, federación y, en su caso, competiciones internacionales.
Decisiones estratégicas como estructura salarial, política de fichajes o inversión en infraestructura pueden estar condicionadas por regulaciones financieras específicas.
El accionista no solo participa en una sociedad mercantil; participa en una entidad permanentemente supervisada.
- Due diligence especializada en clubes deportivos
El proceso de revisión en este tipo de operaciones presenta particularidades que no siempre aparecen en industrias tradicionales:
- Contratos laborales de jugadores y cuerpo técnico.
- Cláusulas de rescisión.
- Derechos federativos y económicos.
- Litigios ante tribunales deportivos.
- Restricciones de inscripción.
- Cumplimiento de normativa de control financiero.
El riesgo regulatorio es tan relevante como el riesgo financiero. Un club puede estar saneado contablemente y, sin embargo, enfrentar contingencias disciplinarias, sanciones o restricciones competitivas que afecten su valor real.
- El componente estratégico: marca y proyección internacional
Cuando el inversionista es una figura global como Cristiano Ronaldo, la dimensión estratégica adquiere una relevancia singular.
La operación puede generar:
- Potenciación internacional de la marca.
- Atracción de patrocinadores globales.
- Incremento del valor comercial.
- Mejora en la captación de talento.
Desde el punto de vista jurídico, esto puede traducirse en acuerdos complementarios que alineen intereses reputacionales con resultados económicos sostenibles. Aquí el derecho corporativo se convierte en herramienta de estrategia.
6. Lecciones para el mercado peruano: capital estratégico sin pérdida de identidad
El modelo de inversión minoritaria con blindaje contractual cobra especial relevancia en el contexto peruano (a la fecha, la inversión más relevante fue la del Sporting Cristal y consistió en la venta completa del club, además de otras a escala menos como Moquegua F.C., entre otros).
Muchos clubes nacionales enfrentan desafíos estructurales que no son meramente deportivos:
- Déficits financieros recurrentes.
- Estructuras societarias poco profesionalizadas.
- Alta dependencia de ingresos variables (taquilla, transferencias).
- Gobernanza interna frágil.
- Escasa planificación estratégica de mediano y largo plazo.
En ese escenario, la entrada de capital privado no debe entenderse como una amenaza a la identidad institucional, sino como una herramienta de fortalecimiento estructural, siempre que la operación esté correctamente diseñada.
El modelo de inversión minoritaria —acompañado de un sólido convenio de accionistas, reglas claras de gobierno corporativo y respeto estricto del marco regulatorio deportivo— puede permitir:
- Inyección de capital sin pérdida total de control.
- Profesionalización de la gestión.
- Implementación de estándares de compliance financiero.
- Mejora en la planificación deportiva.
- Reducción de riesgos regulatorios ante la Federación y CONMEBOL.
El verdadero desafío para el mercado peruano no es atraer inversionistas, sino estructurar jurídicamente esas inversiones de manera sostenible.
Conclusión: el fútbol peruano necesita arquitectura jurídica, no solo capital
La adquisición del 25% de la UD Almería por parte de Cristiano Ronaldo demuestra que el fútbol profesional moderno es un espacio donde convergen capital privado, regulación federativa y sofisticación contractual.
El porcentaje accionario es solo el punto de partida. El verdadero valor de este tipo de operaciones radica en:
- La ingeniería del gobierno corporativo.
- La correcta asignación de riesgos.
- El alineamiento estratégico entre inversionista e institución.
- El cumplimiento regulatorio permanente.
- La sostenibilidad financiera de largo plazo.
Para el fútbol peruano, el aprendizaje es claro: el capital privado puede ser una palanca de crecimiento, pero solo si se estructura con rigor jurídico y comprensión profunda del ecosistema deportivo.
Invertir en un club no es simplemente comprar acciones, es ingresar a un sistema regulado donde la estabilidad institucional depende tanto del diseño contractual como del rendimiento deportivo.
En el fútbol contemporáneo, la ventaja competitiva no solo está en la cancha: también está en la arquitectura legal que sostiene el proyecto, con todo lo que esto representa.
Alonso Vera
Abogado corporativo especializado en Fusiones y Adquisiciones, Especialista en Derecho Deportivo y Gobierno Corporativo
